










经济学家:化肥价格上涨及其他对农业竞争力的威胁
该国农业部门正面临着日益加剧的盈利压力。 过去几年里,化肥价格的涨幅超过了谷物价格,而今年春季,两者的价格比总体上达到了峰值。 尽管8月份谷物价格再次显著上涨,且化肥市场已趋于稳定,但天然气价格的持续飙升仍可能使局势再度恶化。 化肥通常占所有种植业农场生产成本的30%至40%,但与此同时,其他重要成本类别——化学品、燃料和电力——的价格也在上涨。 因此,立陶宛农场利润的下降并非仅是近期能源价格飙升的后果,而更是一种长期趋势。
不断加剧的价格压力
自年初以来持续的中东冲突对全球贸易流产生了重大影响,并加剧了原材料价格的不确定性。 尽管立陶宛和欧盟(EU)与中东地区的经济联系并不特别紧密, 且欧洲的化肥生产能力依然可观,但在全球原材料市场上,国界与区域界限已几乎不复存在。一旦供应链中断,价格波动将迅速波及所有市场。
据8月份数据显示,欧洲氮肥价格较年初上涨了12%,但目前仍远低于4月份的高点。 然而,天然气价格却令人担忧——自年初以来,其价格已上涨近一倍。 由于天然气成本可能占氮肥生产成本的60%至80%,其价格上涨直接影响着化肥价格。
目前,谷物价格上涨为农民提供了缓冲——自年初以来,小麦价格上涨了27%,油菜籽价格上涨了23%。 然而,当前的市场预测并未预示将出现显著的进一步增长,而化肥价格上涨的风险却很大。
监管政策的变动也带来了额外的挑战。 自2026年起,欧盟开始实施二氧化碳边境调整机制,对污染性生产的进口化肥征收额外税款。 与此同时,针对本地生产商的规则也在发生变化——到2034年,免费分配的排放配额将逐步减少。 这意味着,未来无论是进口化肥还是欧盟本土生产的化肥,价格都可能上涨。
集约化种植和作物种类有限使立陶宛特别容易受到影响
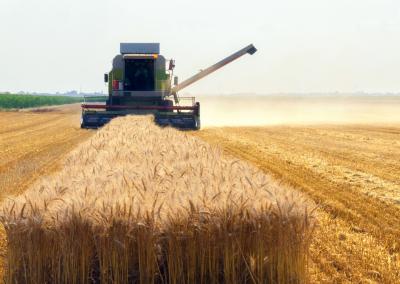
立陶宛农业部门对这些变化和价格波动极为敏感。 该国高度依赖作物种植,是欧盟境内谷物种植和出口最密集的国家之一。维持这种高强度种植需要持续施肥, 因此,立陶宛跻身全欧洲氮肥使用最密集的国家之列,按每公顷氮肥消耗量计算,仅次于波兰。
对氮肥的大量需求主要源于小麦和油菜在作物结构中的主导地位。 这些作物对施肥的需求最为迫切,其种植面积在20年内增长了三倍,近年来已占立陶宛国土面积的五分之一左右。
这种农业专业化通常能提高生产效率,但同时也加剧了对化肥的依赖, 因此,价格波动对立陶宛农业的影响,比作物种类更丰富的国家更为严重。
盈利能力面临的挑战正演变为长期趋势
如今最令人担忧的并非个别价格的剧烈波动,而是长期趋势。 例如,在过去的6年里,欧盟的小麦价格上涨了20-30%,而氮肥的平均价格几乎上涨了2.5倍。 这种价格上涨对农民极为不利,因此他们不得不自行承担不断增加的成本,却无法通过农产品获得足够的额外收入。
其他开支也带来了额外压力。同期,农药、燃料和电价同样上涨了数十个百分点。 因此,我们讨论的并非单一成本项目的问题,而是农业生产总成本的整体上涨。
小型农场受冲击最大
降低成本的方法之一是提高农业生产效率,并更精准地使用化肥。但这需要对技术、物流和流程优化进行投资。 此类投资通常在规模较大的农场中才能实现经济回报,因此正是这些农场更有能力适应不断变化的条件。
小型农场面临越来越激烈的竞争。 在过去的二十年里,全国耕种面积在5公顷及以下、种植谷物的农场比例从约25%下降到5%, 而面积不足1公顷的农场则几乎绝迹。其中大部分土地已被出租或出售给规模更大的农场。 如果成本压力持续存在,这种集中趋势在未来可能会继续。
有机农场并非有吸引力的替代方案
降低盈利能力下降风险的替代方案之一,是减少矿物肥料的使用,转向更环保的耕作方式。 然而,目前立陶宛有机农场的發展前景依然复杂。
2025年,立陶宛谷物总产量中仅有3.2%来自有机农场。 在主要作物——小麦和油菜——中,这一比例甚至更低。
这既受地理条件的影响,也受经济因素的影响。 根据种植作物的不同,立陶宛有机农场的单产平均比集约化农场低2至4倍。 此外,过去五年间,有机肥的价格涨幅与矿物肥大致相当。因此,快速向有机农业转型可能会对食品价格产生负面影响。
总体而言,立陶宛农业的生产力长期以来一直依赖于对几种主要农作物的成功专业化种植。然而,随着成本的上升,这种专业化如今却增加了该行业的脆弱性。
通常情况下,农业领域不会发生剧烈的结构性变化,但从长远来看,只有更有效地利用资源并扩大作物种类,才能帮助保持竞争力。

类似文章
视频